
Lihat juga


 17.09.2026 07:47 AM
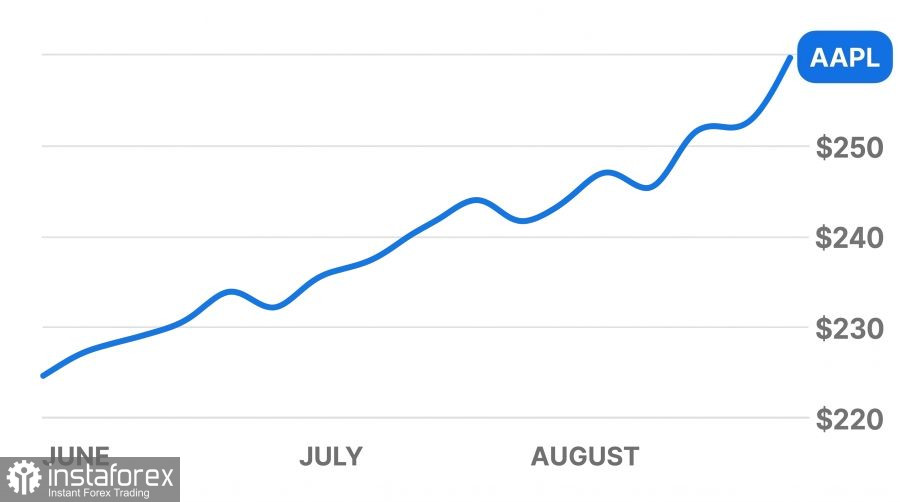
Saham Apple (NASDAQ: AAPL) menutup sesi perdagangan di $332,41, naik +0,32%, dan kemudian menetap di $333,43 pada perdagangan setelah jam tutup. Harga saham perusahaan tersebut saat ini diperdagangkan mendekati level tertinggi sepanjang masa, menunjukkan ketahanan meskipun terjadi aksi jual di sejumlah raksasa teknologi lain. CEO baru, John Ternus, memulai masa jabatannya dengan serangkaian pengumuman besar yang langsung menarik perhatian fund investasi dan pembeli institusional.
Apple sedang merancang server sendiri untuk beban kerja kecerdasan buatan yang ditenagai prosesor proprietary M8 Ultra, dengan peluncuran yang dijadwalkan pada 2029. Perusahaan tersebut sedang berdiskusi dengan Nvidia untuk memanfaatkan sistem interkoneksi berkecepatan tinggi miliknya, NVLink Fusion. Teknologi ini menghubungkan board, chip, dan perangkat lunak secara mulus, memungkinkan prosesor dari berbagai produsen bertukar data pada kecepatan maksimum tanpa kehilangan kinerja. Apple merencanakan konfigurasi server dengan dua dan empat chip M8 Ultra yang ditujukan bagi pelaku bisnis, pengembang, dan lembaga pemerintah.
Pemicu pengembangan server in-house adalah kelangkaan akut perangkat keras siap pakai di pasar. Pada kuartal sebelumnya, penjualan Mac melonjak 29% hingga mencapai $10,4 miliar. Lonjakan permintaan yang tak terduga ini datang dari insinyurAI yang mulai memborong desktop Mac Studio dan Mac mini secara massal untuk melatih model digital secara lokal di kantor mereka. Hal ini dengan cepat menguras persediaan gudang dan memperjelas bahwa perangkat keras konsumen standar tidak dapat menangani beban kerja server yang berkelanjutan selama 24 jam nonstop.
Pada acara Surprise and Shine, perusahaan tersebut meluncurkan ponsel lipat pertamanya, iPhone Duo, dengan harga mulai $1.999, bersamaan dengan lini iPhone 18 Pro. Perangkat baru ini menjalankan iOS 27 dengan asisten suara Siri yang telah diperbarui. Ponsel tersebut memproses tugas AI dasar langsung di prosesor on-device, sementara komputasi kompleks diarahkan melalui internet ke server aman milik perusahaan.
Tekanan hukum terhadap perusahaan telah mereda. Startup xAI sepenuhnya mencabut gugatan antimonopoli terhadap Apple dan kini hanya memfokuskan tuntutan hukumnya pada OpenAI. Sementara itu, Apple TV meraih jumlah Emmy Awards terbanyak dalam sejarah layanan tersebut dan berhasil mempertahankan basis pelanggan meskipun harga langganannya belakangan ini naik. Dengan latar belakang ini, perusahaan investasi Arete Research menaikkan target harga saham Apple menjadi $360, dan HSBC mempertahankan peringkat "beli" dengan target di $366 per saham.
Terlepas dari peluncuran produk baru dan rencana server, Apple menghadapi tekanan dari lima faktor pasar berikut:
• Kenaikan Suku Bunga dan Imbal Hasil Obligasi Pemerintah • Valuasi Pasar yang Tinggi
Perbandingan harga saham Apple dengan laba bersihnya menunjukkan bahwa para investor saat ini membayar lebih dari 36 kali laba tahunan, dengan estimasi ke depan mencapai 38. Bagi produsen perangkat keras, rata-rata multiple biasanya jauh lebih rendah. Valuasi setinggi ini menyisakan ruang yang sangat sempit untuk kesalahan: jika laba kuartalan sedikit saja di bawah ekspektasi, para investor mungkin dengan cepat melakukan aksi jual saham.
• Kenaikan Biaya Komponen
Memori dan Penurunan Margin Harga awal $1.999 untuk iPhone Duo layar lipat ternyata lebih rendah daripada ekspektasi pasar. Meskipun harga yang lebih terjangkau dapat mendorong volume penjualan, hal ini menekan gross margin—porsi pendapatan yang tersisa setelah membayar komponen dan biaya perakitan. Para analis di BofA Securities menurunkan proyeksi earnings-per-share Apple untuk 2027 dari $10,32 menjadi $9,98 dan memangkas target harga dari $380 menjadi $370 secara spesifik karena meningkatnya biaya produksi.
• Kemacetan Pasokan Komponen dan Kekurangan Chip
Perusahaan riset ekuitas Lynx Equity menurunkan peringkat saham Apple dengan menetapkan target harga $250 per saham. Faktor utama yang disebutkan adalah kelangkaan high-bandwidth memory dan modul flash storage. Penyelesaian kemacetan rantai pasok ini akan memakan waktu setidaknya setahun bagi tim John Ternus, sehingga menimbulkan risiko kekurangan produk menjelang kuartal liburan puncak. Jefferies juga mempertahankan pandangan berhati-hati dengan target $263,66, sambil menyoroti tekanan harga jual.
• Sinyal Permintaan yang Beragam untuk Lini iPhone 18
Pelacakan pemesanan awal oleh JPMorgan mengungkap bahwa waktu tunggu pengiriman untuk model-model iPhone 18 baru lebih pendek dibandingkan lini iPhone 17 setahun sebelumnya. Waktu kirim yang lebih singkat dapat mengindikasikan minat awal konsumen yang lebih lemah terhadap model dasar, meskipun analis lain melaporkan permintaan yang kuat terhadap versi Pro kelas atas.
Pandangan kami terhadap saham Apple tetap lebih konservatif dibandingkan target para analis Wall Street yang memproyeksikan rally hingga $365–$370 per saham.
Sepanjang September dan Oktober 2026, kenaikan harga saham kemungkinan akan tertahan, bergeser menjadi pergerakan mendatar dalam rentang yang sempit. Saham telah rally tajam dalam waktu singkat dan kini menghadapi resistance di $336,18. Dengan volume trading yang mulai menurun, setiap upaya breakout ke atas level ini berisiko berubah menjadi rally palsu yang diikuti koreksi cepat. Jika harga menembus ke bawah support kunci di $325, gelombang aksi jual dapat menyeret saham ini turun menuju kisaran $310–$318.
Sentimen terhadap inisiatif server M8 Ultra sejauh ini masih sangat didorong oleh hype. Rak server kelas enterprise tidak akan sampai ke pelanggan sebelum 2029, sehingga tidak akan menghasilkan pendapatan berarti pada tahun fiskal berjalan maupun yang akan datang. Para investor harus terus menilai bisnis berdasarkan penjualan ponsel dan komputer yang nyata, dengan kenaikan biaya komponen memori yang akan terus menekan laba bersih.
Menjelang akhir 2026, harga saham diperkirakan akan stabil dalam koridor $330 hingga $345. Penjualan iPhone Duo layar lipat seharusnya menopang total pendapatan, dan status Apple sebagai aset safe haven akan membantu melindungi saham dari koreksi tajam. Namun, imbal hasil 5% pada obligasi pemerintah AS dan multiple price-to-earnings yang sudah meninggi akan menghambat kemampuan saham untuk mempertahankan rally kuat di atas $350. Pembelian di level puncak saat ini membawa risiko yang lebih tinggi; menunggu data pemesanan awal dan angka penjualan musim gugur yang sudah terkonfirmasi menawarkan titik masuk yang lebih masuk akal.


