
Veja também


 21.09.2026 03:12 PM
O medo faz com que as coisas pareçam maiores do que realmente são. As preocupações com o início do ciclo de aperto monetário do Fed fizeram o S&P 500 recuar, mas o amplo índice se recuperou rapidamente e retomou a trajetória de alta. Há claramente uma pressão negativa sobre as ações decorrente da elevação das taxas de juros, mas a direção no curto prazo depende de uma questão fundamental: a economia consegue suportar custos de empréstimos mais elevados?
Dinâmica do S&P 500 e das taxas de rendimento dos títulos do Tesouro
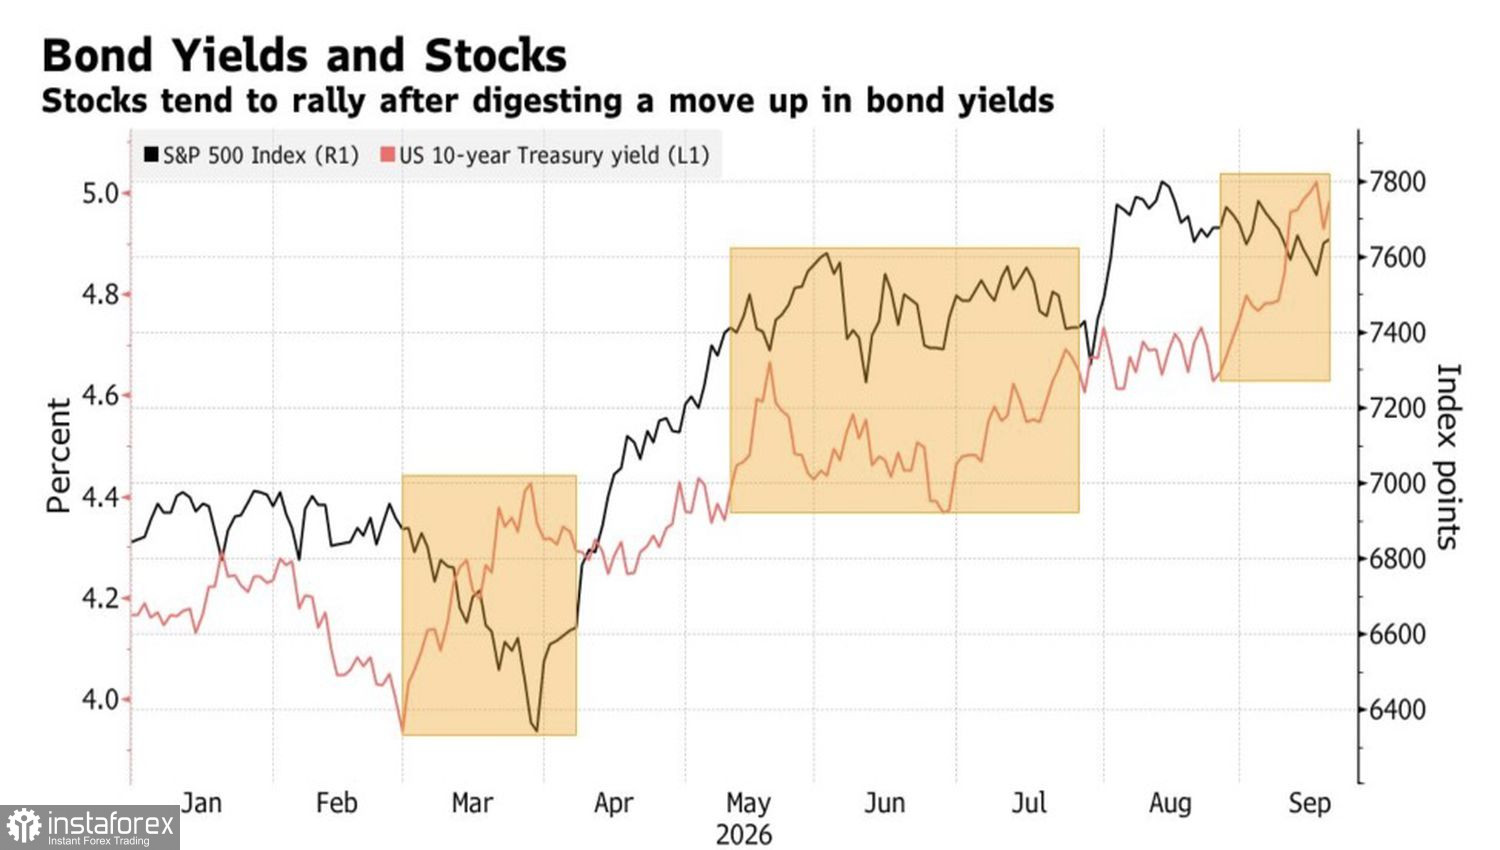
À primeira vista, o aperto monetário torna o crédito mais caro, enfraquece a atividade empresarial, eleva os rendimentos dos títulos e aumenta os custos das empresas. Isso afeta o poder de compra das famílias e os lucros corporativos. Na prática, porém, taxas de juros mais altas ao redor do mundo sinalizam força econômica. Além disso, o fato de o S&P 500 não ter desabado em resposta ao início do ciclo de alta dos juros pelo Fed sugere que os investidores ainda confiam nas ações e nas empresas que as emitem.
De fato, o Goldman Sachs afirma que não há motivos para classificar os lucros corporativos como uma bolha. Os lucros cresceram cerca de 30% em cada um dos dois primeiros trimestres, registrando um dos desempenhos mais fortes da história. O banco considera que o rali é impulsionado pela força da economia dos EUA e por um boom de investimentos em IA. Isso aumenta a produtividade, o que se traduz em maiores receitas fiscais e em um crescimento mais rápido do PIB.
Dinâmica dos resultados do S&P 500
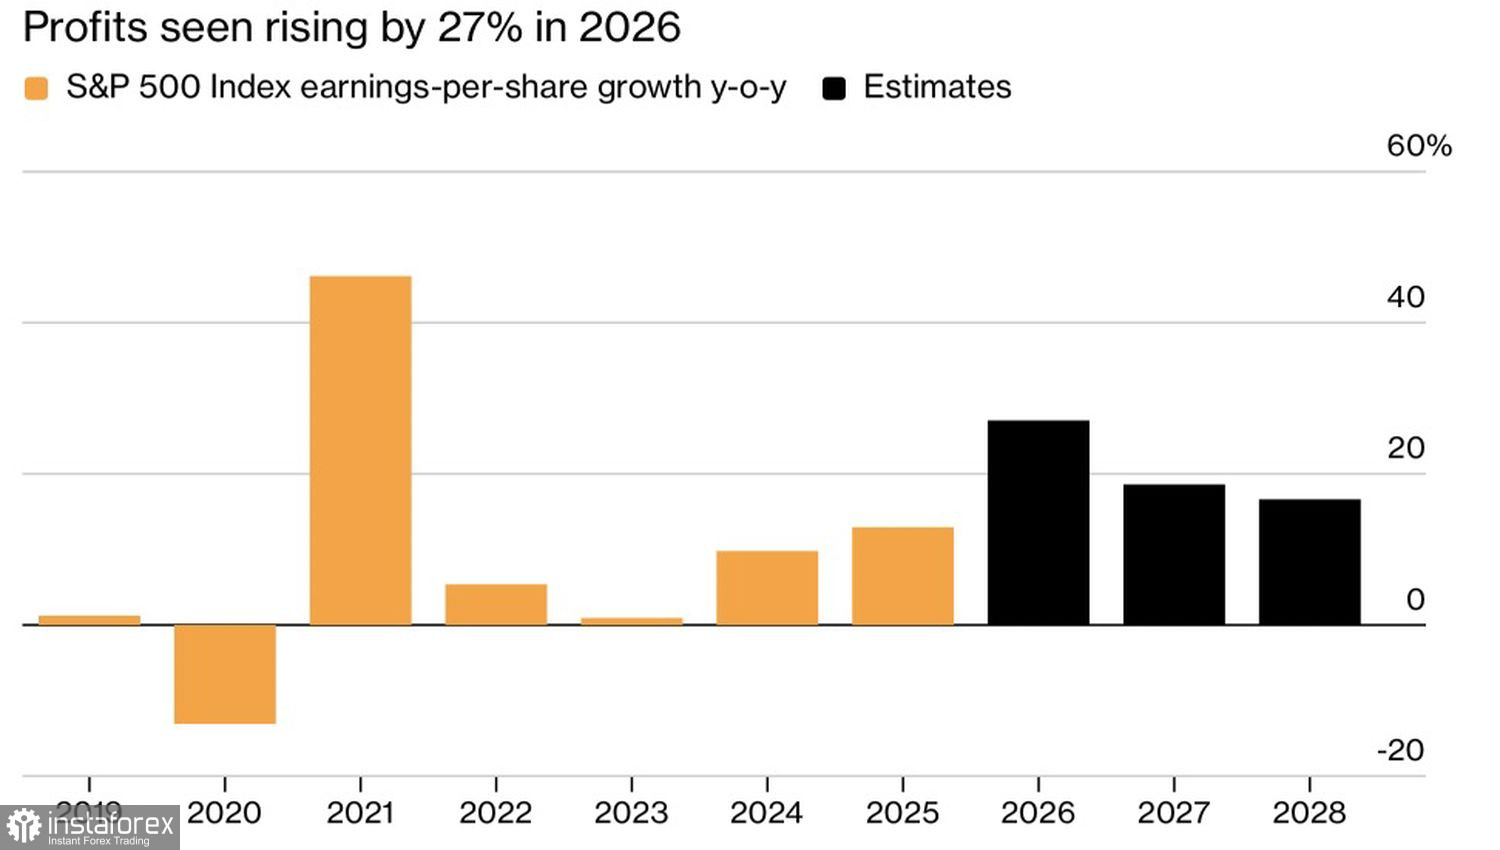
O Goldman Sachs prevê que os lucros corporativos desacelerem, mas não desabem. Resultados sólidos das empresas que compõem o S&P 500, combinados com uma economia robusta, criam condições para a continuidade do rali do índice, especialmente considerando que os investidores não demonstravam tanto pessimismo em relação às ações americanas há bastante tempo.
Segundo uma pesquisa da American Association of Individual Investors, cerca de 53,3% dos entrevistados agora se identificam como ursos, enquanto apenas 28,8% se identificam como touros — o nível mais baixo de otimismo em um ano. A diferença de 24,5 pontos percentuais entre ursos e touros é a maior desde maio de 2025 e está bem acima da média de longo prazo, de −6,5%. Os entrevistados citam os preços elevados da energia e o início do aperto monetário do Fed como os principais motivos de seu pessimismo em relação às perspectivas do S&P 500.
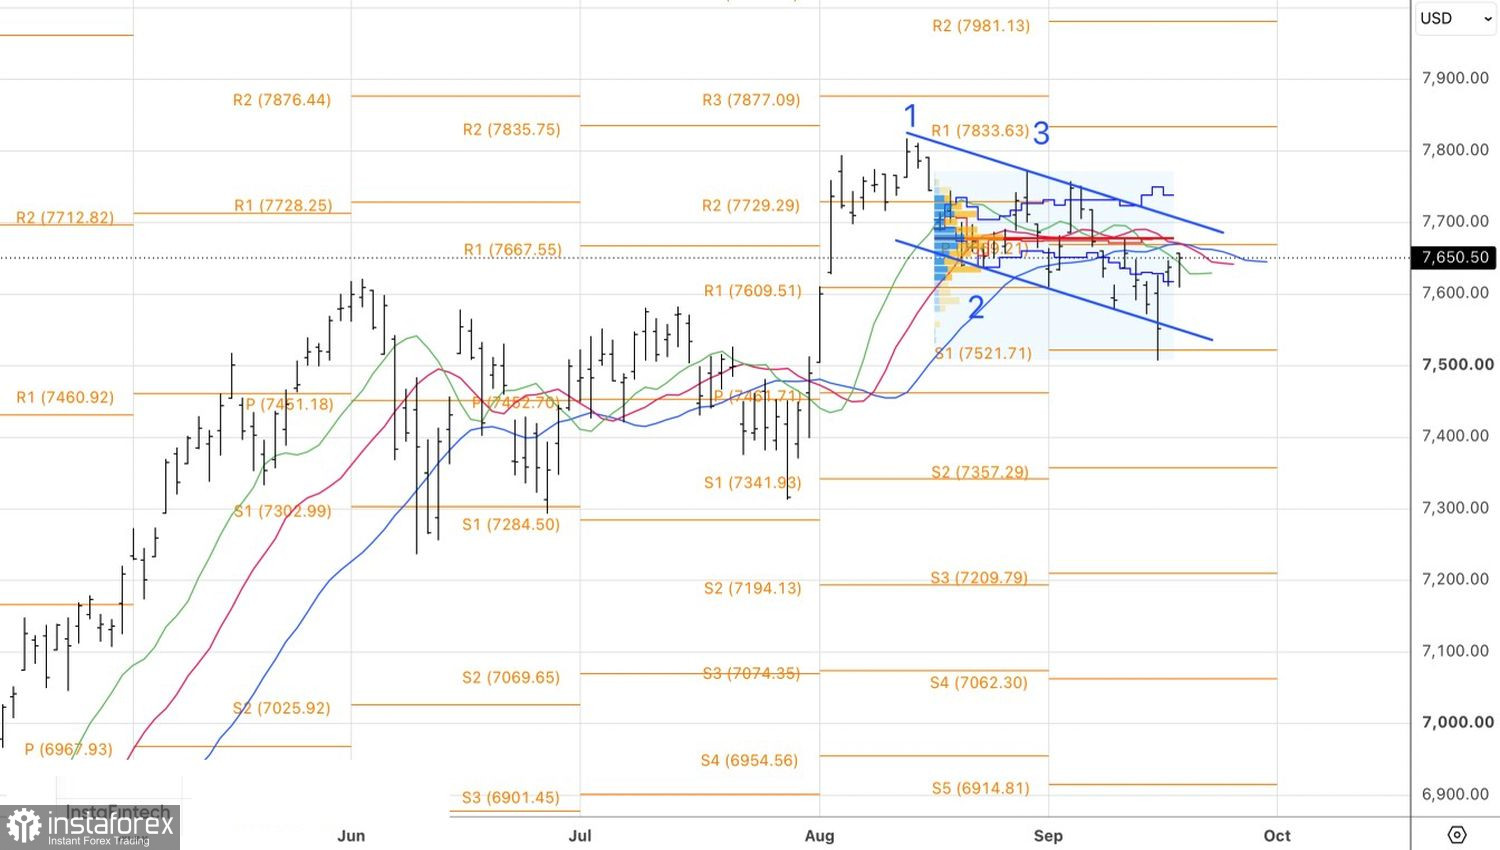
Claramente, um mercado de petróleo em alta, com o risco de o Brent disparar acima de US$ 120 por barril, manteria a pressão sobre o Fed para realizar um aperto monetário agressivo e limitaria o potencial de alta do S&P 500. Ainda assim, o amplo índice conta com fundamentos sólidos a seu favor: uma economia resiliente e lucros corporativos impressionantes.
Tecnicamente, o gráfico diário mostra que o S&P 500 formou uma barra com uma longa sombra inferior, sinalizando força dos compradores e reforçando a ideia de aumentar as posições compradas estabelecidas após uma recuperação a partir da marca de 7.560.


