
 23.10.2026 11:42 AM
في الوقت الذي يفقد فيه اليورو جاذبيته لدى كبار المتعاملين الذين يتجهون إلى الأصول الآمنة، يتوقع العديد من الاقتصاديين أن يقدم البنك المركزي الأوروبي زيادة أخيرة في أسعار الفائدة في ديسمبر بعد التوقف المؤقت الأسبوع المقبل. غير أن هذا الرأي يتعارض مع التسعير في السوق الذي يشير إلى سلسلة أطول بكثير من الزيادات. ففي استطلاع حديث، قال غالبية كبيرة من المشاركين إن سعر الفائدة على الإيداع سيرتفع بمقدار 25 نقطة أساس إلى 2.75% في الاجتماع الأخير لعام 2026 وسيظل عند هذا المستوى حتى مايو 2028 قبل أن يبدأ في التراجع. أما المتعاملون، في المقابل، فيسعرون في السوق احتمالات ثلاث زيادات إضافية خلال العام المقبل.
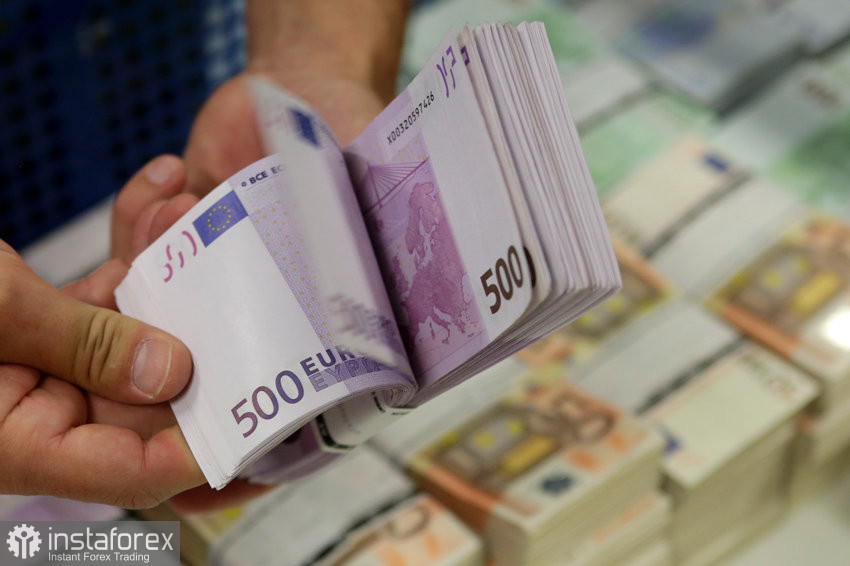
يعكس هذا الفارق جدلاً طويلاً حول مدى قوة التحرك الذي يجب أن يتخذه البنك المركزي لإعادة التضخم الاستهلاكي إلى مستوى 2% بعد أن أصبح يقارب ضعفي هذا المستوى. في سبتمبر، بلغ التضخم في منطقة اليورو 3.8%. وقد رفع البنك المركزي الأوروبي أسعار الفائدة مرتين بالفعل بسبب الحرب مع إيران، في يونيو وسبتمبر، في حين جاءت وتيرة النشاط الاقتصادي أكثر صلابة مما كان متوقعاً. تراقب الأسواق استمرار مكاسب أسعار النفط، بينما يشدد المحللون على غياب آثار التضخم من الدرجة الثانية.
لا توجد فعلاً حتى الآن إشارات واضحة على أن التضخم المدفوع بالطاقة بدأ يتغذى على الأجور والأسعار الأوسع نطاقاً، ولذلك لا يحتاج البنك المركزي الأوروبي إلى تسريع وتيرة الزيادات حالياً؛ ومع ذلك، يمكنه الاستمرار في سلسلة من الزيادات العام المقبل عندما تتوافر بيانات الأجور لعام 2026 بشكل أكثر اكتمالاً. يجدر التذكير بتوقعات خبراء البنك في سبتمبر: كان من المتوقع أن يبلغ نمو الناتج المحلي الإجمالي 0.9% هذا العام و1.4% في 2027، مع تضخم عند 3.0% و2.5% (وفي السيناريو المعاكس 3.1% و3.2%). ومع تجاوز أسعار النفط 110 دولارات، يرى أكثر من ثلثي الاقتصاديين أن اقتصاد منطقة اليورو أداؤه أسوأ من السيناريو الأساسي لشهر سبتمبر.
هناك قضية منفصلة تتعلق بالديون السيادية. فقد وصلت عوائد السندات الفرنسية هذا الأسبوع إلى 5% لأول مرة منذ عام 2002، ويعتقد بعض المستثمرين بالفعل أن هناك مخاطرة بعودة أزمة ديون في منطقة اليورو. ويتصاعد الجدل حول مدى سوء الأوضاع التي يجب أن تصل إليها قبل أن يُفعّل البنك المركزي الأوروبي أداة حماية الانتقال (TPI) غير المستخدمة حتى الآن. عموماً، يرى الاقتصاديون أن عتبة تفعيل هذه الأداة مرتفعة للغاية. ويقترح بعضهم إجراءات أقل جذرية، مثل التدخل اللفظي، أو توجيه حذر يميل إلى التيسير، أو التوقف المؤقت عن التشديد الكمي.
أتوقع في النهاية أن تتقارب الأسواق مع توقعات الاقتصاديين وأن تقلص رهاناتها على المزيد من التشديد، ما سيُضعف الدعم الذي تقدمه أسعار الفائدة لليورو. وإذا ظل النفط فوق 110 دولارات، فسيتعيّن على البنك المركزي الأوروبي أن يتبنّى لهجة أكثر تشدداً، لكن حتى في هذه الحالة لا أتوقع سوى زيادة واحدة في ديسمبر، مع استمرار الضغط على اليورو.
الصورة الفنية لزوج اليورو/الدولار الأمريكي (EUR/USD)
يحتاج المشترون الآن إلى استعادة مستوى 1.1230. وحده ذلك سيفتح المجال لاستهداف اختبار مستوى 1.1260. ومن هناك يمكن الوصول إلى 1.1300، غير أن تحقيق ذلك من دون دعم من اللاعبين الكبار سيكون صعباً. وعلى الجانب الهابط، أتوقع ظهور طلبات شراء قوية فقط قرب 1.1200. وإذا لم يظهر مشترون عند هذا المستوى، فسيكون من المنطقي انتظار قاع جديد بالقرب من 1.1180 أو فتح مراكز شراء من مستوى 1.1155.

